シニアの買い物の担い手と移動手段|2025年シニア調査から見る購入頻度・利用店舗・地域差
シニアの買い物の担い手と移動手段
55歳以上1,612名に、食料や生活必需品の買い物について聞いた。「ご自身で買う」人は、女性80.7%、男性35.6%。男性では、引退層57.1%と現役層45.5%で差が出た。
- シニアライフ総研®「2025年シニア調査」(55歳以上1,612名)で、食料や生活必需品を主に「ご自身」で買う人は、女性80.7%、男性35.6%でした。本人回答の女性は4区分すべてで86.8〜93.8%と高く、男性は31.0〜57.1%と区分で幅があります。居宅介護層は14.0%で、施設介護層は1割未満です(介護層は家族による回答)。
- 買い物の頻度は「週2回以上」が全体の73.1%、最もよく買う場所は「スーパーマーケット」が76.4%でした。本人回答の4区分では、週2回以上が74.9〜82.9%、スーパーが78.8〜82.3%と、区分による差は小さい結果です。
- 買い物先までの移動は、都市部では徒歩を利用する人が74.4%、非都市部では自分で運転する自動車を利用する人が67.5%(都市部40.4%)と、居住地で分かれました。自分で運転する人は男女でも差があり(本人回答で男性62.1%、女性44.2%)、都市部・非都市部のどちらでも男性が高くなっています。
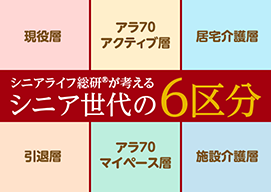
本記事は、シニアライフ総研独自の「6区分」について、食料や生活必需品の買い物行動を比べます。本人回答の4区分(現役層・引退層・アラ70/アクティブ層・アラ70/マイペース層)に加え、介護家族による回答の居宅介護層・施設介護層も同じ表に載せます。介護家族の回答は、「介護を受けているご本人から見た関係性」で答えてもらっています。居宅介護層・施設介護層は各100名と少ないため、数値は目安としてご覧ください。男女別は、全体では1,612名(男性831名・女性781名。介護層は介護を受けている方の性別)、区分別では本人回答で見ています。
01「ご自身で買う」人は女性が8割、男性は3割台。男性は区分でも差があり、介護層ではお子様やヘルパーが担う
「ご自身」で買う人は、全体で女性80.7%、男性35.6%と大きく分かれました。男性は「配偶者・パートナー」が51.6%で最多で、女性(5.2%)を大きく上回ります。
| 区分(ご自身で買う) | 男性 | 女性 |
|---|---|---|
| 全体 | 35.6% | 80.7% |
| 現役層 | 45.5% | 86.8% |
| 引退層 | 57.1% | 87.7% |
| アラ70/アクティブ層 | 31.0% | 93.8% |
| アラ70/マイペース層 | 34.8% | 91.6% |
本人回答の4区分で見ると、女性は86.8〜93.8%と、区分を問わず高い水準です。男性は31.0〜57.1%と、区分によって幅があります。同じ55〜64歳の現役層と引退層を比べると、女性は86.8%と87.7%でほぼ同じ一方、男性は現役層45.5%、引退層57.1%で、引退層が11.6ポイント高くなりました。区分を分ける条件は「現在も就業しているかどうか」で、今回のデータだけで差の理由までは特定できません。
6区分すべての担い手は、次のとおりです。
| 区分 | ご自身 | 配偶者・パートナー | お子様 | ヘルパーなどの介護従事者 |
|---|---|---|---|---|
| 全体(1,612名) | 57.4% | 29.2% | 4.7% | 3.8% |
| 現役層 | 64.3% | 30.0% | 0.0% | 0.0% |
| 引退層 | 72.6% | 17.3% | 0.9% | 0.4% |
| アラ70/アクティブ層 | 58.2% | 39.6% | 0.5% | 0.0% |
| アラ70/マイペース層 | 64.8% | 32.2% | 1.2% | 0.0% |
| 居宅介護層(家族回答) | 14.0% | 18.0% | 42.0% | 8.0% |
| 施設介護層(家族回答) | 8.0% | 7.0% | 23.0% | 52.0% |
6区分で比べると、「ご自身」で買う人は本人回答の4区分で58.2〜72.6%でした。一方、居宅介護層は14.0%で、最も多い担い手は「お子様」(42.0%)です。施設介護層は「ヘルパーなどの介護従事者」が52.0%で最多でした。区分を分ける条件が介護の有無・居所であるため、買い物の担い手の違いは区分の特徴をよく表しています。
「ご自身」で買う人は女性で約8割、男性では3割台にとどまり、男性の過半数は配偶者に任せています。さらに介護層では、担い手がお子様やヘルパーに移ります。商品やサービスを届けたい相手と、購入行動をする人が別になる層が複数あるため、訴求の言葉や接点を誰に向けるかを、性別・区分ごとに分けて設計する必要があります。
02買い物は「週2回以上」「スーパー」が中心。本人回答の4区分では差が小さい
| 区分 | 週4回以上 | 週2回以上 | スーパーマーケット |
|---|---|---|---|
| 全体(1,612名) | 25.3% | 73.1% | 76.4% |
| 現役層 | 24.7% | 74.9% | 82.3% |
| 引退層 | 27.0% | 77.4% | 78.8% |
| アラ70/アクティブ層 | 29.8% | 82.9% | 81.4% |
| アラ70/マイペース層 | 27.7% | 77.1% | 80.2% |
| 居宅介護層(家族回答) | 13.0% | 54.0% | 58.0% |
| 施設介護層(家族回答) | 5.0% | 17.0% | 33.0% |
買い物の頻度は、全体で「週2〜3回」が47.8%と最も多く、「週4回以上」(25.3%)と合わせて、週2回以上が73.1%でした。最もよく買い物をする場所は、全体で「スーパーマーケット」が76.4%、「ショッピングセンター・モール」が4.7%、「生協」が3.7%です。
本人回答の4区分で見ると、週2回以上は74.9〜82.9%、スーパーは78.8〜82.3%で、区分による差は大きくありません。同じ55〜64歳の現役層と引退層でも、週2回以上は74.9%と77.4%、スーパーは82.3%と78.8%と近い水準です。一方、居宅介護層は週2回以上が54.0%、スーパーが58.0%で、施設介護層は17.0%、33.0%でした(介護家族の回答で、買い物の担い手も異なります)。
回答者の男女で分けても、全体(1,612名)で週2回以上は男性72.3%、女性73.9%、スーパーは男性76.3%、女性76.4%とほぼ同じ水準です。
買い物先までの距離との関係を見ると、本人回答で週4回以上買い物をする人(387名)は、使う移動手段のうち最も短い片道時間が9分以内の人が71.2%で、週に1回程度から月に1回未満の人(268名)の58.5%より高くなっています(都市部・非都市部のどちらでも同じ向きです)。買い物先が近い人ほど頻度が高い関係が見られますが、今回のデータだけで因果までは特定できません。
本人回答の4区分では、買い物の頻度も場所も大きく変わらないため、店頭での接点づくりは区分別に大きく作り分けるより、「誰が買うか」「どう行くか」の違いを見るほうが効果的です。同じスーパーでも、利用する人が自分で来店するのか、家族が代わりに購入するのかで、売り場での見せ方は変わります。
03移動手段は、区分より居住地と男女の差が大きい
| 居住地 | 徒歩 | 自分で運転する自動車 | 家族などの運転する自動車 | バス | 電車・地下鉄 |
|---|---|---|---|---|---|
| 都市部 | 74.4% | 40.4% | 25.6% | 11.8% | 12.4% |
| 非都市部 | 53.2% | 67.5% | 34.1% | 8.9% | 7.5% |
買い物先までの移動で、徒歩を利用する人は都市部74.4%、非都市部53.2%、自分で運転する自動車を利用する人は都市部40.4%、非都市部67.5%でした。徒歩は都市部が21.2ポイント、自分で運転する自動車は非都市部が27.1ポイント高い結果です。
この差は、6区分の構成の違いによるものではありません。本人回答の4区分で、自分で運転する自動車を利用する人を都市部・非都市部に分けて見ると、4区分のすべてで非都市部のほうが25ポイント以上高くなっています。
| 区分(本人回答) | 都市部 | 非都市部 |
|---|---|---|
| 現役層 | 45.5% | 71.9% |
| 引退層 | 38.3% | 64.9% |
| アラ70/アクティブ層 | 42.1% | 76.3% |
| アラ70/マイペース層 | 35.2% | 60.4% |
自分で運転する自動車を利用する人は、男女でも差があります。本人回答で男性62.1%、女性44.2%で、都市部(男性50.1%、女性29.8%)と非都市部(男性74.5%、女性61.0%)のどちらでも、男性のほうが高くなっています。運転免許の有無などは今回の設問にないため、理由までは特定できません。
| 居住地 | 男性 | 女性 |
|---|---|---|
| 都市部 | 50.1% | 29.8% |
| 非都市部 | 74.5% | 61.0% |
同じ区分でも、非都市部では車での来店が前提になり、都市部では徒歩圏が中心になります。自分で運転する人は、都市部の女性(29.8%)から非都市部の男性(74.5%)まで大きく幅があります。店舗・サービスの設計は、狙う区分や性別に加えて、来てもらうのか、届けるのか、という前提を地域ごとに分けて検討する必要があります。シニアの移動課題に向き合う取り組みは、親に贈るシニア向け「タクシーサブスク」全国展開へや、観光需要と高齢者の移動課題を“タクシー×ライドシェア”で解決でも紹介しています。
04まとめ:シニアの買い物は「誰が」「どこで」「どう行くか」で見る
食料や生活必需品の買い物は、「ご自身」で買う人が女性80.7%、男性35.6%と大きく分かれ、男性では現役層45.5%、引退層57.1%と区分でも差が出ました。頻度は週2回以上、場所はスーパーが中心で、介護層では担い手がお子様やヘルパーに移ります。
買い物の頻度や場所は区分・男女で差が小さく、担い手と移動環境(居住地・男女)に違いが出ることが今回のデータから読み取れます。
どの区分の、誰に、どんな接点で届けるのか。その組み合わせは、全体傾向だけでは見えてきません。
関連して、シニアの住まいと同居状況、シニアの食生活の意識と悩み、シニアの資産総額と毎月の生活費もあわせてご覧ください。
本記事でご紹介したのは、買い物行動に関するデータの一部です。シニアライフ総研®では、6区分別・性年代別・地域別のクロス集計や、買い物の担い手と通販利用・メディア接触などを掛け合わせた詳細分析を通じて、貴社の商材に合ったターゲット設計・販売チャネル設計をご支援しています。シニアのさまざまな課題に向き合う企業の取り組みは、企業から学ぶでもご紹介しています。
調査データを活用したシニアマーケティングのご相談はこちらQシニアの買い物に関するよくある質問
シニアの買い物は、誰がしていますか?
シニアライフ総研®「2025年シニア調査」(55歳以上1,612名)で、食料や生活必需品を主に「ご自身」で買う人は、女性80.7%、男性35.6%でした。男性は「配偶者・パートナー」が51.6%、女性は5.2%でした。
シニアはどこで、どのくらいの頻度で買い物をしていますか?
シニアライフ総研®「2025年シニア調査」で、食料や生活必需品を最もよく買う場所は、「スーパーマーケット」が76.4%、「ショッピングセンター・モール」が4.7%、「生協」が3.7%でした。購入頻度は、「週に2〜3回」が47.8%、「週に4回以上」が25.3%で、合わせて週2回以上が73.1%でした。
シニアは買い物にどんな手段で行っていますか?
シニアライフ総研®「2025年シニア調査」で、買い物先まで徒歩を利用する人は都市部74.4%、非都市部53.2%、自分で運転する自動車を利用する人は都市部40.4%、非都市部67.5%でした。居住地によって移動手段が大きく異なります。
| 調査対象 | 55歳以上の男女(全国) |
|---|---|
| 調査方法 | インターネット調査 |
| 調査期間 | 2025年3月21日〜3月28日 |
| サンプル数 | 1,612名(本人回答1,412名+介護家族による代理回答200名) |
| 備考 | Q8〜Q11は、食料や生活必需品の買い物について聞いた設問です。居宅介護層・施設介護層(各100名)は介護家族による回答で、介護を受けている方から見た関係性で回答しています。Q11は手段ごとに回答する形式で、表の数値は各手段で「移動しない・利用しない」以外を選んだ人の割合です(複数の手段を利用している人がいるため、合計は100%になりません)。都市部は東京都・千葉県・神奈川県・埼玉県・愛知県・大阪府、非都市部はそれ以外の道県です。 |
| 本調査の読み方 | 同じ設問で6区分などの層を比べ、その差を把握することを目的としています。6区分は就業・健康状態に加え、デジタルデバイスやインターネットの利用状況、趣味・コミュニティ参加などを得点化して分類しています(アラ70/アクティブ層とマイペース層の区分)。 |
※本記事では、調査結果の一部を抜粋して紹介しています。
-
- 企業事例から学ぶ
- 第58回 うきはの宝株式会社 ビジネスアワード2025 ビジネスモデル賞受賞
- 記事へ
-
- 行政事例から学ぶ
- 「健康寿命延伸都市」を支える松本ヘルスバレー構想
- 記事へ
-
- メディア事例から学ぶ
- 孫がプロデュースするTikToker シニアインフルエンサー 「きょうかのばあば」
- 記事へ
-
- キャラクター事例から学ぶ
- 3世代マーケティング
- 記事へ
-
- イベント事例から学ぶ
- 2021年6月23日 映画「老後の資金がありません!」前田 哲監督取材レポート
- 記事へ
-
- 2026/10/22
- ●“令和の新シニア世代”応援プロジェクト「ACTIEVA」の取り組みとして、「おでかけ楽シリーズ」から歩行サポートソックス&レギンスと軽失禁ショーツを発売
- 記事へ
-
- 2026/10/21
- ●【東京都港区】認知機能チェックと二重課題運動で取り組む認知症の備え 令和8年度「あたまの元気度チェック」をミレニアが継続受託
- 記事へ
-
- 2026/10/20
- ●ツクイが長崎県介護支援専門員協会などと協働し、介護保険外サービスの活用でケアマネジャーのシャドウワークを解消する生活支援パッケージ「長崎モデル」を本格始動
- 記事へ
-
- 2026/10/20
- ●敬老の日に、地域の高齢者から若者たちに“格言”をプレゼント 「人生の先輩からのエール~“格言”ポスター編~」を実施
- 記事へ
-
- 2026/10/18
- ●福生市のフレイル予防ポイント「ふっポ」が10月1日スタート
- 記事へ