シニアの資産総額と毎月の生活費|2025年シニア調査から見る暮らし方別の資産格差・家計の実態
シニアの資産総額と毎月の生活費
55歳以上1,612名調査。同じ「65歳以上・健康寿命内」のシニアでも、資産の厚みは暮らし方によって約1.8倍の差があった。
- シニアライフ総研®「2025年シニア調査」(55歳以上1,612名)では、65歳以上・健康寿命内の「アラ70/アクティブ層」の49.0%が資産2,000万円以上と回答し、同じ条件の「アラ70/マイペース層」(27.2%)の約1.8倍でした(資産額を回答した人が母数)。
- 55歳以上の38.7%が、自身の資産額について「わからない・答えたくない」と回答しました。
- 総務省「家計調査」(2025年平均)では、65歳以上の夫婦のみの無職世帯で毎月約4.2万円の不足が生じており、手元の資産の厚みが消費の余裕を左右する構造がうかがえます。
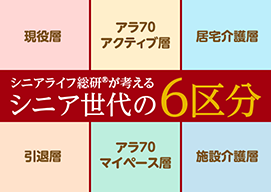
本記事は、シニアライフ総研独自の「6区分」のうち、アラ70/アクティブ層とアラ70/マイペース層の比較を中心に扱います。
01同じ「アラ70」で、なぜ資産に1.8倍の差が生まれるのか
アラ70/アクティブ層とアラ70/マイペース層は、どちらも65歳以上・健康寿命内という同じ条件ですが、行動や社会参加を積極的に広げているかどうかが異なる区分です(自宅にこもっている・活動していないという意味ではありません)。それにもかかわらず、資産総額2,000万円以上の人の割合はアクティブ層で49.0%、マイペース層で27.2%と、約1.8倍の開きがありました。
「資産があるから活動的でいられる」のか、「活動的な暮らしを続けてきた人ほど資産を築いてきた」のか——今回のデータだけで因果の向きを決めることはできません。ただ、年齢や健康状態だけでは説明できない差が、暮らし方の違いと重なって現れていることは確かです。第5回のシニアの就労状況とセカンドキャリア編でも、アクティブ層は年金に加えて給与収入を得ている人が多いことを紹介しました。収入構造の違いが、資産の厚みにも表れていると見ることができます。
シニア向けの商品・サービスを企画する際、ターゲットを「65歳以上」「年金世代」という年齢で区切りがちです。しかし同じ年齢・同じ健康状態でも、資産の厚みには大きな差があります。お客様の支払い余力を年齢で判断するのではなく、「どんな暮らし方をしている人か」という行動の違いで捉え直すと、どのお客様にどの価格帯・どんな内容の商品を勧めるべきかが、ぐっと明確になります。
02シニアの資産総額——幅広く分散する分布と、4割が答えない現実
| 回答項目 | 割合 |
|---|---|
| 500万円未満 | 40.8% |
| 500万〜2,000万円未満 | 23.1% |
| 2,000万円以上 | 36.1% |
| (参考)わからない・答えたくない ※全体N=1,612に占める割合 | 38.7% |
資産額を回答した人に限ると、500万円未満が40.8%、2,000万円以上が36.1%でした。特定の金額帯に回答が集中することはなく、資産の少ない人から多い人までが、同じ「シニア」の中に幅広く分布しています。「平均的なシニア」という一つの像では語れない分布です。
もう一つ見逃せないのが、「わからない・答えたくない」が全体の38.7%に上る点です。層によっては半数近くが回答していません。資産は、本人に直接たずねても答えが得にくい情報だといえます。
今回の調査でも、約4割が資産額を「わからない・答えたくない」と回答しました。お客様に資産額をたずねてから提案を組み立てるやり方は、シニアに対しては成り立ちにくいということです。直接聞かずに経済的な余力を推し量るには、暮らし方・行動データなどの間接的な手がかりから層を見立てる設計が必要になります。
03老後の家計は毎月約4.2万円の不足——総務省「家計調査」から見る資産の意味
| 指標 | 数値 |
|---|---|
| 65歳以上の夫婦のみの無職世帯 可処分所得(月平均) | 221,544円 |
| 同・消費支出(月平均) | 263,979円 |
| 同・毎月の不足分 | 42,434円 |
| 65歳以上の単身無職世帯 毎月の不足分 | 29,980円 |
| 世帯主が65歳以上の世帯の貯蓄現在高(平均値/貯蓄保有世帯の中央値) | 2,564万円/1,777万円 |
公的統計を見ると、65歳以上の夫婦のみの無職世帯では、税・社会保険料を差し引いた手取りの収入(可処分所得)が月221,544円なのに対し、消費支出は月263,979円です。毎月約4.2万円の不足を、預貯金の取り崩しなどでまかなう計算になります。単身の無職世帯でも、月約3.0万円の不足が生じています。
つまり、年金を中心とした暮らしでは、収入だけで日々の支出をまかなうことは難しく、手元の資産の厚みが、そのまま「使えるお金の余裕」を左右する構造です。01で見た「同じアラ70でも資産2,000万円以上が49.0%と27.2%に分かれる」という差は、この構造の中で、日々の消費の選択肢の差に直結すると考えられます。
また、世帯主が65歳以上の世帯の貯蓄現在高は、平均値2,564万円に対して中央値は1,777万円と、一部の高額保有世帯が平均を押し上げています。平均値だけを見て「シニアはお金を持っている」と捉えると、多くのシニアの実像からずれてしまう点にも注意が必要です。
公的統計から見たシニアの貯蓄・資産の全体像は、【シニアの概況】貯蓄・資産でも解説しています。
シニアのお客様がどれだけお金を使えるかは、毎月の収入よりも、手元の資産の厚みに左右される部分が大きい——これが公的統計から見える構造です。しかし資産額は、お客様に直接たずねても答えが得にくい情報です(02参照)。だからこそ、資産の厚みと重なって現れる「暮らし方」の違いからお客様の層を見立て、層ごとに勧める商品や価格帯を設計することが有効です。
04シニアの生活費にも、アクティブ層とマイペース層の差が表れる
生活費でも同じ構図が見られます。1か月の生活費が25万円以上の世帯は、アクティブ層で26.7%、マイペース層で16.6%でした。資産と同じ向きの差が、日々の支出の規模にも表れています。
ただし、マイペース層が「お金を使わない層」というわけではありません。生活圏を無理に広げない暮らし方の中で、支出の優先順位がアクティブ層とは異なると見るべきです。どこにお金を使い、どこを抑えているのかは、趣味・買い物・健康などの設問と掛け合わせることで、より具体的に見えてきます。
アクティブ層には「体験・移動・新しいこと」への投資を後押しする提案が、マイペース層には「身近な暮らしの質を上げる」提案が響きやすいと考えられます。同じ年齢の顧客に同じ価格帯・同じメッセージを当てるのではなく、層ごとの財布の厚みと使い道に合わせて、オファーを設計し分けることが成果への近道です。
05まとめ:シニアの財布は「年齢」ではなく「暮らし方」で見る
同じ65歳以上・健康寿命内のシニアでも、資産2,000万円以上の割合には約1.8倍の差がありました。公的統計の平均値だけでは見えないこの差は、年齢ではなく暮らし方の違いと重なって現れています。
加えて、今回の調査では約4割が資産額を「わからない・答えたくない」と回答しました。資産額を直接たずねても答えが得にくいからこそ、「どの層が、どれくらいの余力を持ち、何にお金を使っているか」を調査データから見立てることが、商品設計・価格設定・訴求の出発点になります。
「誰に」「どの価格帯で」「どんな提案を」届けるべきかは、全体傾向だけでは判断しきれません。
本記事でご紹介したのは、2025年シニア調査で得られたデータの一部です。シニアライフ総研®では、6区分別・性年代別・地域別のクロス集計や、資産・生活費と趣味・購買行動などを掛け合わせた詳細分析を通じて、貴社の商材に合ったターゲット設計・価格設計をご支援しています。シニアの資産管理に関わるサービスの取り組み事例は、「スマート家族信託」の事例(企業から学ぶ)でもご紹介しています。
調査データを活用したシニアマーケティングのご相談はこちらQシニアの資産と生活費に関するよくある質問
シニアの資産は、平均でどのくらいですか?
総務省「家計調査」(2025年平均)によると、世帯主が65歳以上の二人以上の世帯の貯蓄現在高は平均値2,564万円、貯蓄保有世帯の中央値は1,777万円です。一部の高額保有世帯が平均を押し上げているため、中央値もあわせて見ることが大切です。
老後の生活費は、毎月どのくらい不足していますか?
同じく総務省「家計調査」(2025年平均)では、手取りの収入(可処分所得)と消費支出の差で見ると、65歳以上の夫婦のみの無職世帯で毎月42,434円、65歳以上の単身無職世帯で毎月29,980円の不足となっています。
同じ年代のシニアでも、資産に差はありますか?
シニアライフ総研®「2025年シニア調査」では、同じ65歳以上・健康寿命内でも、資産2,000万円以上と回答した人は「アラ70/アクティブ層」で49.0%、「アラ70/マイペース層」で27.2%でした(資産額を回答した人が母数)。年齢や健康状態が同じでも、暮らし方の異なる層の間で約1.8倍の差があります。
| 調査対象 | 55歳以上の男女 |
|---|---|
| 調査方法 | インターネット調査 |
| 調査期間 | 2025年3月21日〜3月28日 |
| サンプル数 | 1,612名(本人回答1,412名+介護家族による代理回答200名) |
| 備考 | 資産総額の割合は「わからない・答えたくない」を除いた回答者を母数として算出(全体n=988)。居宅介護層・施設介護層は介護家族による代理回答 |
| 参考統計 | 総務省統計局「家計調査報告(貯蓄・負債編)2025年平均結果(二人以上の世帯)」(2026年5月19日公表)、「家計調査報告(家計収支編)2025年平均」 |
| 本調査の読み方 | 本調査の金額は個人の回答によるもので、世帯単位で集計する公的統計とは水準が一致しません。同じ設問で6区分などの層を比べ、その差を把握することを目的としています。 |
※本記事では、調査結果の一部を抜粋して紹介しています。