

アラ70/マイペース層とは?自宅や身近な生活圏を中心に暮らすシニアの特徴
アラ70/マイペース層とは、シニアライフ総研®が独自に分類する6区分のひとつで、65歳以上の健康寿命内にあり、自宅や身近な生活圏を中心に生活しているシニア層です。
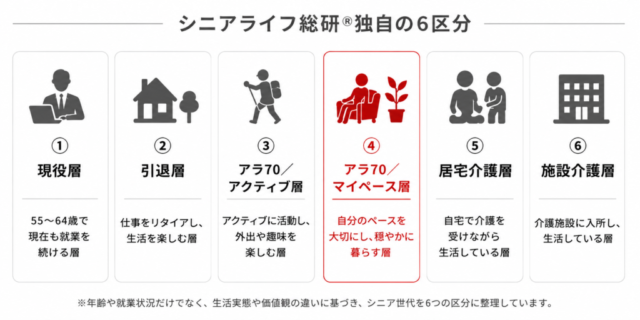
一般的に「70代シニア」や「元気な高齢者」と一括りにされる層であっても、マーケティング上は、生活行動や情報接触、購買行動、社会参加のあり方に違いがあります。シニアライフ総研®では、年齢だけでなく、就業状況・健康状態・生活行動などをもとにシニア層を6つに区分し、その中で70歳前後で自宅や身近な生活圏を中心に、自分のペースで暮らす層を「アラ70/マイペース層」として整理しています。
アラ70/マイペース層の要点
アラ70/マイペース層を理解するうえで重要なポイントは、生活圏、情報接触、趣味・余暇、コミュニケーション、社会参加の5点です。
✓65歳以上の健康寿命内で、自宅や身近な生活圏を中心に生活している層
✓テレビや新聞など、従来型メディアへの接触が高い
✓新しい活動を広げるよりも、現在の生活リズムを維持する傾向がある
✓趣味や体験への支出は、アラ70/アクティブ層と比べて控えめ
✓コミュニティ参加や情報発信は限定的で、身近な関係を中心に暮らす傾向がある
アラ70/マイペース層の基本属性
| 項目 | 内容 |
|---|---|
| 年齢区分 | 65歳以上の健康寿命内 |
| 定義 | 自宅や身近な生活圏を中心に生活している層 |
| 平均年齢 | 70.7歳 |
| サンプル数 | 494名 |
※本ページのデータは、シニアライフ総研®独自調査に基づくものです。
シニアライフ総研®では、年齢だけでなく、就業状況・健康状態・生活行動などをもとに、シニア層を6つの区分で整理しています。アラ70/マイペース層は、その中でも65歳以上の健康寿命内にあり、自宅や身近な生活圏を中心に、自分のペースで暮らしている層です。
アラ70/マイペース層が貴社の商品・サービスにとって有望なターゲットになるか、データをもとに確認できます。
アラ70/マイペース層の主な特徴
アラ70/マイペース層は、65歳以上の健康寿命内で、自宅や近隣を中心に「生活の安定」が表れやすい層です。主な特徴は以下の3点です。
特徴1:自宅や身近な生活圏を中心に暮らしている
新しい活動や急激な変化を求めるというより、現在の生活リズムを維持しながら暮らす傾向が見られます。外出や社会参加を広げるよりも、自宅や近隣など、慣れた生活圏の中で日常を組み立てている点が特徴です。
特徴2:テレビや紙媒体を中心に情報に接触している
テレビを中心に、新聞やBS・CS放送、折り込みチラシ、ラジオなど、従来型メディアへの接触が見られます。ネットニュースやYouTubeにも一定の接触はありますが、アラ70/アクティブ層と比べるとデジタルメディアの利用は限定的で、情報理解の基盤はテレビや紙媒体に置かれやすい層です。
特徴3:人間関係や社会参加は広げすぎない傾向がある
コミュニティ参加は限定的で、社会との関わりを積極的に広げるというより、身近な関係を中心に暮らす傾向があります。情報や体験についても、自分から広く発信するより、日常の範囲内で受け取る・共有する行動が中心になりやすい点が特徴です。
データで見るアラ70/マイペース層の特徴
アラ70/マイペース層の特徴は、メディア接触、趣味・余暇、コミュニティ参加、情報発信行動に表れています。ここでは、この層を理解するうえで特徴的な項目を抜粋して紹介します。
1.メディア・デジタル接触
テレビ中心で続く「オールドメディア生活」
アラ70/マイペース層は、テレビを中心に、ネットニュース、BS・CS放送、新聞などに接触している層です。YouTubeにも一定の接触は見られますが、情報理解の基盤はテレビや紙媒体に置かれやすく、デジタル活用は全体として限定的な傾向があります。
アラ70/マイペース層の主要メディア接触TOP5
| メディア | 全体 | 男性 | 女性 |
|---|---|---|---|
| テレビ(地上波) | 95.3% | 95.7% | 95.0% |
| ネットニュース | 80.6% | 78.5% | 82.4% |
| テレビ(BS・CS放送) | 57.7% | 66.1% | 50.2% |
| YouTube | 48.4% | 51.9% | 45.2% |
注記:
対象:アラ70/マイペース層(全体:N=494、男性:n=233、女性:n=261)
形式:MA(複数回答)
※「まったく見ない/利用しない」と回答した人を除く割合です。
2.趣味・余暇
変えずに続ける「日常ルーティン重視」
アラ70/マイペース層は、新しい活動を広げるよりも、現在の生活リズムや慣れた余暇の過ごし方を維持する傾向が見られる層です。趣味への支出もアラ70/アクティブ層と比べて控えめで、生活の拡張よりも安定を重視する傾向があります。
趣味にかける月額費用の比較
| 項目 | アラ70/アクティブ層 | アラ70/マイペース層 |
|---|---|---|
| 趣味にかける月額費用が1万円以上 | 55.1% | 26.3% |
※対象:アラ70/アクティブ層(N=409)、アラ70/マイペース層(N=494)
※月額費用の回答から「1万円以上」の合計値を算出しています。
将来やってみたい趣味はない
| 項目 | アラ70/アクティブ層 | アラ70/マイペース層 |
|---|---|---|
| やってみたいと思う趣味はない | 24.7% | 64.6% |
※対象:アラ70/アクティブ層(N=409)、アラ70/マイペース層(N=494)
※形式:MA(複数回答)
3.コミュニケーション・コミュニティ参加
夫婦中心で完結する「ミニマム・リレーション」
アラ70/マイペース層は、コミュニティ参加や情報発信を積極的に広げるよりも、身近な相手との関係を中心に生活している層です。社会との接点は完全に途切れているわけではありませんが、新しい関係や発信行動を広げる傾向は限定的です。
アラ70/アクティブ層との行動・意識比較
| 比較項目 | アラ70/アクティブ層 | アラ70/マイペース層 |
|---|---|---|
| コミュニティに参加していない | 38.9% | 75.1% |
| コミュニケーションを増やしたくない | 24.7% | 46.4% |
| 情報は自分から発信しない | 18.3% | 46.2% |
※対象:アラ70/アクティブ層(N=409)、アラ70/マイペース層(N=494)
※各設問における「参加していない」「増やしたくない」「発信しない」等の回答率を抜粋しています。
5指標で見るアラ70/マイペース層の生活特性
アラ70/マイペース層の特徴を、経済的余力、購買接点、趣味・体験支出、将来への準備、社会・トレンド感度の5つの視点で整理しています。全体として、安定した生活を維持しながら、情報接触や購買行動、社会参加を身近な範囲にとどめる傾向が見られます。
| 指標 | 傾向 | 傾向 |
|---|---|---|
| 経済的余力 | ★★★☆☆ | 年金中心の堅実な家計 |
| 購買接点 | ★★★☆☆ | 店舗中心で通販利用は限定的 |
| 趣味・体験支出 | ★★☆☆☆ | 非日常投資には控えめ |
| 将来への準備 | ★★☆☆☆ | 健康維持中心で終活は未着手 |
| 社会・トレンド感度 | ★★★☆☆ | 情報接触はあるが自発性は平均的 |
※各評価は、シニアライフ総研®独自調査の回答結果に基づき、区分ごとの特徴を整理したものです。
アラ70/マイペース層の特徴を読み解く視点
アラ70/マイペース層は、同じ65歳以上の健康寿命内でも、アラ70/アクティブ層とは、行動範囲、メディア接触、趣味・余暇への関わり方、コミュニティ参加、情報発信のあり方に違いが見られます。
そのため、単に「70代シニア」や「元気な高齢者」として一括りにするのではなく、生活行動や情報接触、社会参加、購買行動の範囲まで含めて捉えることが重要です。
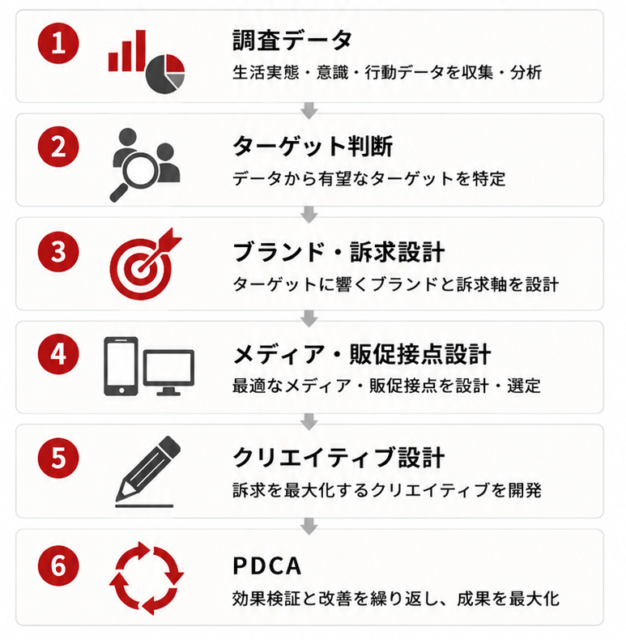
シニアライフ総研®では、調査データをもとにしたターゲット理解に加え、ブランドの方向性、コミュニケーション設計、メディア・販促接点、クリエイティブやデザインまで含めて、シニアマーケティングを一体で捉えています。
このようなご相談に対応できます
✓ アラ70/マイペース層の詳細データを確認したい
✓ 自社の商品・サービスが、どのシニア区分と親和性が高いか確認したい
✓ シニア向けブランドの方向性やコミュニケーション設計を整理したい
✓ 媒体選定にとどまらず、クリエイティブやデザインまで含めて相談したい
よくある質問
Q. アラ70/マイペース層とはどのような層ですか?
A. アラ70/マイペース層とは、シニアライフ総研®が独自に分類する6区分のひとつで、65歳以上の健康寿命内にあり、自宅や身近な生活圏を中心に生活しているシニア層です。
Q. アラ70/マイペース層とアラ70/アクティブ層の違いは何ですか?
A. 同じ65歳以上の健康寿命内でも、アラ70/マイペース層は、自宅や近隣など身近な生活圏を中心に、自分のペースで暮らす傾向があります。一方、アラ70/アクティブ層は、趣味や外出、コミュニティ参加、情報共有などの行動が比較的見られる点が特徴です。
Q. アラ70/マイペース層はどのようなメディアに接触していますか?
A. テレビを中心に、新聞、BS・CS放送、折り込みチラシ、ラジオなど従来型メディアへの接触が見られます。ネットニュースやYouTubeにも一定の接触はありますが、SNS・動画系メディアの利用はアラ70/アクティブ層と比べて控えめです。
Q. アラ70/マイペース層はコミュニティに参加していますか?
A. コミュニティ参加率はアラ70/アクティブ層と比べて低く、社会との接点は限定的です。人間関係を積極的に広げるというより、身近な関係を中心に暮らす傾向があります。
Q. アラ70/マイペース層の詳細データやクロス集計は確認できますか?
A. 設問別の詳細データや、性別・地域別・他区分との比較などのクロス集計については、シニアライフ総研®までお問い合わせください。
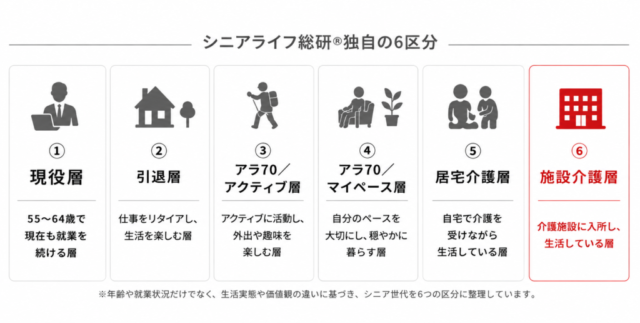
施設介護層とは、シニアライフ総研®が独自に分類する6区分のひとつで、65歳以上の健康寿命外にあり、介護施設等に居住しているシニア層です。
一般的に「施設入居者」や「要介護高齢者」と一括りにされる層であっても、マーケティング上は、生活行動、情報接触、購買行動、健康管理、家族や専門職との関わり方に違いがあります。シニアライフ総研®では、年齢だけでなく、就業状況・健康状態・生活行動などをもとにシニア層を6つに区分し、その中で介護施設等に居住し、生活の多くを施設環境の中で送る層を「施設介護層」として整理しています。
施設介護層の要点
施設介護層を理解するうえで重要なポイントは、生活環境、購買行動、情報接触、健康・将来意識、支援体制の5点です。
✓65歳以上の健康寿命外で、介護施設等に居住している層
✓生活の多くが施設内で完結し、本人の行動範囲は限定されやすい
✓食料品や生活必需品の購入は、本人ではなく介護職や支援者が担う割合が高い
✓テレビや新聞などのメディア接触も、他区分と比べて低くなりやすい
✓健康管理や将来への備えは、本人の能動的な行動よりも施設環境や支援体制に委ねられやすい
施設介護層の基本属性
| 項目 | 内容 |
|---|---|
| 年齢区分 | 65歳以上の健康寿命外 |
| 定義 | 介護施設等に居住している層 |
| 平均年齢 | 85.5歳 |
| サンプル数 | 100名 |
※本ページのデータは、シニアライフ総研®独自調査に基づくものです。
※施設介護層は介護者による代理回答です。
シニアライフ総研®では、年齢だけでなく、就業状況・健康状態・生活行動などをもとに、シニア層を6つの区分で整理しています。施設介護層は、その中でも65歳以上の健康寿命外にあり、介護施設等に居住している層にあたります。
施設介護層が貴社の商品・サービスにとって有望なターゲットになるか、データをもとに確認できます。
施設介護層の主な特徴
施設介護層は、65歳以上の健康寿命外で、介護施設等に居住し、生活の多くを施設環境の中で送っている層です。主な特徴は以下の3点です。
特徴1:生活の多くが施設内で完結している
自宅ではなく介護施設等で生活しているため、日常の行動範囲は施設環境の中に収まりやすくなっています。食事、健康管理、生活必需品の調達なども、本人が個別に判断・実行するというより、施設の運営や専門職の支援体制の中で成り立っている点が特徴です。
特徴2:情報接触は大きく限定されている
テレビの接触は一定程度見られるものの、他区分と比べるとメディア接触全体は低くなっています。新聞やラジオ、ネットニュースなどへの接触も限定的で、スマートフォンやデジタルメディアを通じて自ら情報を取りに行く行動は少なくなります。外部情報との接点は、施設環境や周囲の人を介した形になりやすい層です。
特徴3:購買や健康管理は本人よりも支援体制に委ねられやすい
食料品や生活必需品の購入では、本人よりもヘルパー・介護職などが担う割合が高くなっています。健康維持や終活についても、本人が能動的に行動するというより、施設環境や専門職、家族などの支援の中で管理されやすい点が特徴です。
データで見る居宅介護の特徴
施設介護層の特徴は、生活必需品の購入主体、メディア接触、将来不安・健康行動に表れています。ここでは、この層を理解するうえで特徴的な項目を抜粋して紹介します。
1.生活・購買行動
判断を委ねる「低関与の生活構造」
施設介護層では、食料品や生活必需品の購入について、本人が主に行う割合は低く、ヘルパー・介護職などの支援者が担う割合が高くなっています。また、購入場所や購入頻度を把握していない割合も高く、日常の購買行動が本人の選択というより、施設運営や支援体制の一部として組み込まれていることがうかがえます。
施設介護層における購買行動の把握状況
| 項目 | 全体 | 施設介護層 |
|---|---|---|
| 購入場所が「わからない」 | 5.0% | 41.0% |
| 購入頻度を「把握していない」 | 5.8% | 46.0% |
対象:全体(N=1,612)、施設介護層(N=100)
形式:SA(単一回答)
※購入場所・頻度について「わからない/把握していない」と回答した割合です。
2.メディア・情報接触
外の情報が薄れる「情報過疎空間」
施設介護層では、テレビや新聞などの従来型メディアとの接点はあるものの、全体として情報接触は限定的です。テレビの接触率も居宅介護層と比べて低く、ネットニュースやYouTubeなどのデジタルメディア接触も少ない傾向があります。
こうした情報接触の少なさは、本人の利用状況だけでなく、施設での生活環境や情報に触れる機会の違いとも関係している可能性があります。そのため、施設介護層の情報接触を読み解く際には、本人単独の行動だけでなく、生活環境も含めて捉えることが重要です。
施設介護層の主要メディア接触TOP5
| メディア | 全体 | 男性 | 女性 |
|---|---|---|---|
| テレビ(地上波) | 67.0% | 64.0% | 70.0% |
| 新聞(紙版) | 25.0% | 30.0% | 20.0% |
| ラジオ | 21.0% | 22.0% | 20.0% |
| テレビ(BS・CS放送) | 17.0% | 16.0% | 18.0% |
| 雑誌(紙版) | 14.0% | 14.0% | 14.0% |
注記:
対象:施設介護層(全体:N=100、男性:n=50、女性:n=50)
形式:MA(複数回答)
※「まったく見ない/利用しない」と回答した人を除く割合です。
3.健康・将来意識
判断を手放した「受容の境地」
施設介護層では、健康管理や終活などについて、本人が能動的に取り組む割合は高くありません。一方で、将来不安について「特に不安なことはない」とする回答が比較的多く見られます。
これは、施設入居により生活上の支援体制が整っていることや、日常生活の多くを施設環境に委ねていることが関係している可能性があります。将来意識を読み解く際には、本人の意識だけでなく、施設での生活状況や支援体制との関係も含めて見る必要があります。
5指標で見る施設介護層の生活特性
施設介護層は、生活の多くが施設内で完結し、本人の行動や判断よりも、施設環境や支援体制の影響を受けやすい層です。情報接触や購買行動も本人だけでは完結しにくく、施設・専門職・家族を含めて生活実態を捉える必要があります。
| 指標 | 傾向 | 傾向 |
|---|---|---|
| 経済的余力 | ★☆☆☆☆ | 年金中心で介護費負担が増加 |
| 購買接点 | ★☆☆☆☆ | 自力購入が少なく代理購入中心 |
| 趣味・体験支出 | ★☆☆☆☆ | 外部活動は少なく施設内中心 |
| 将来への準備 | ★☆☆☆☆ | 能動的な備えは限定的 |
| 社会・トレンド感度 | ★☆☆☆☆ | 外部情報との接点は最小限 |
※各評価は、シニアライフ総研®独自調査の回答結果に基づき、区分ごとの特徴を整理したものです。
※星の数は優劣ではなく、各指標の傾向の強弱を示したものです。
施設介護層の特徴を読み解く視点
施設介護層は、同じ健康寿命外にある居宅介護層とは、生活環境、購買行動、情報接触、健康管理、家族や専門職との関わり方に違いが見られます。
そのため、単に「介護を受けている人」として一括りにするのではなく、自宅で生活しているのか、施設で生活しているのか、本人の判断や行動がどの程度残っているのか、生活の実行主体が誰に移っているのかまで含めて捉えることが重要です。
シニアライフ総研®では、調査データをもとにしたターゲット理解に加え、ブランドの方向性、コミュニケーション設計、メディア・販促接点、クリエイティブやデザインまで含めて、シニアマーケティングを一体で捉えています。
このようなご相談に対応できます
✓ 施設介護層の詳細データを確認したい
✓ 自社の商品・サービスが、どのシニア区分と親和性が高いか確認したい
✓ シニア向けブランドの方向性やコミュニケーション設計を整理したい
✓ 媒体選定にとどまらず、クリエイティブやデザインまで含めて相談したい
よくある質問
Q. 施設介護層とはどのような層ですか?
A. 施設介護層とは、シニアライフ総研®が独自に分類する6区分のひとつで、65歳以上の健康寿命外にあり、介護施設等に居住しているシニア層です。
Q. 施設介護層と居宅介護層の違いは何ですか?
A. 居宅介護層は、介護や生活支援を受けながら自宅で生活している層です。一方、施設介護層は、介護施設等に居住し、生活の多くが施設環境の中で完結している点が特徴です。購買行動や健康管理、情報接触においても、本人の裁量より施設環境や専門職の支援体制の影響が大きくなります。
Q. 施設介護層はどのようなメディアに接触していますか?
A. テレビへの接触が中心ですが、居宅介護層と比べると接触率は低くなっています。新聞やネットニュースなどへの接触も限定的で、外部情報との接点は施設環境や周囲の人を介した形になりやすい層です。
Q. 施設介護層にはどのような生活行動の特徴がありますか?
A. 生活の多くが施設内で完結し、買い物や健康管理なども本人が個別に判断・実行するより、施設運営や介護職などの支援体制の中で成り立ちやすくなります。食料品や生活必需品の購入では、ヘルパー・介護職などが担う割合が高くなります。
Q. 施設介護層の詳細データやクロス集計は確認できますか?
A. はい。施設介護層については、性別・地域別・他区分との比較など、詳細データやクロス集計の確認が可能です。必要な集計軸や確認したいテーマに応じて、シニアライフ総研®までお問い合わせください。

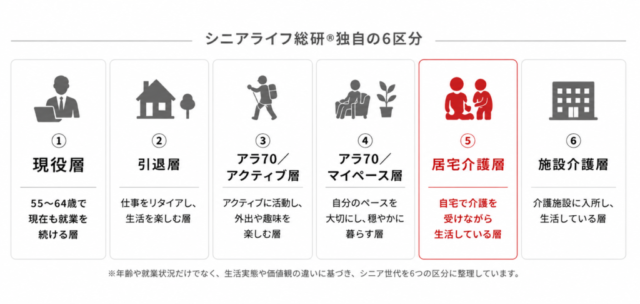
居宅介護層とは、シニアライフ総研®が独自に分類する6区分のひとつで、65歳以上の健康寿命外にあり、介護や生活支援を受けながら自宅で生活しているシニア層です。
一般的に「要介護高齢者」や「在宅介護を受けている人」と一括りにされる層であっても、マーケティング上は、健康維持の方法、情報接触、購買行動、家族との関わり方に違いがあります。シニアライフ総研®では、年齢だけでなく、就業状況・健康状態・生活行動などをもとにシニア層を6つに区分し、その中で介護を受けながら自宅で生活している層を「居宅介護層」として整理しています。
居宅介護層の要点
居宅介護層を理解するうえで重要なポイントは、生活環境、健康維持、情報接触、購買行動、家族・支援者との関わりの5点です。
✓65歳以上の健康寿命外で、介護や生活支援を受けながら自宅で生活している層
✓身体的な制約により、行動範囲や外出機会が限定されやすい
✓健康維持は運動よりも、食事への配慮や医療管理など、静的な管理へ移行している
✓テレビや新聞など、受動的に接触しやすいメディアが主要な情報源となっている
✓食料品や生活必需品の購入は、本人から子供など家族主導へ移行する傾向が見られる
居宅介護層の基本属性
| 項目 | 内容 |
|---|---|
| 年齢区分 | 65歳以上の健康寿命外 |
| 定義 | 介護を受けながら自宅で生活している層 |
| 平均年齢 | 84.1歳 |
| サンプル数 | 100名 |
※本ページのデータは、シニアライフ総研®独自調査に基づくものです。
※居宅介護層は介護者による代理回答です。
シニアライフ総研®では、年齢だけでなく、就業状況・健康状態・生活行動などをもとに、シニア層を6つの区分で整理しています。居宅介護層は、その中でも65歳以上の健康寿命外にあり、介護や生活支援を受けながら自宅で暮らしている層にあたります。
ラ70/アクティブ層が貴社の商品・サービスにとって有望なターゲットになるか、データをもとに確認できます。
居宅介護層の主な特徴
居宅介護層は、65歳以上の健康寿命外で、介護や生活支援を受けながら自宅で生活している層です。主な特徴は以下の3点です。
特徴1:介護を受けながら自宅で生活している
施設ではなく自宅での生活を続けている一方で、身体的な制約により、外出や日常行動の範囲は限定されやすくなっています。生活のすべてを本人だけで完結するのではなく、家族や介護職などの支援を受けながら、自宅での日常を維持している点が特徴です。
特徴2:テレビや新聞など、受動的に接触しやすいメディアが中心になっている
情報接触ではテレビが中心となっており、新聞などの紙媒体も一定の役割を持っています。一方で、ネットニュースやYouTubeなどのデジタルメディアへの接触は、健康寿命内の層と比べて限定的です。PCやスマートフォンを使って自ら情報を探すよりも、テレビや新聞、家族を介した情報接触が中心になりやすい層です。
特徴3:買い物や生活判断に家族・支援者の関与が高まっている
食料品や生活必需品の購入は、本人が自分で行う割合が下がり、子供など家族が担う割合が高くなります。外出や持ち運びが難しくなる中で、購買行動は本人の判断・実行だけで完結しにくくなり、生活支援の一部として家族や介護職の関与が強まっている点が特徴です。
データで見る居宅介護層の特徴
居宅介護層の特徴は、健康維持行動、メディア接触、生活必需品の購入主体、将来不安・終活行動に表れています。ここでは、この層を理解するうえで特徴的な項目を抜粋して紹介します。
1.健康意識・行動
運動から食事へ。「静的な健康管理」へのシフト
身体的な自由度の低下により、健康維持の手段は大きく変化しています。アラ70/アクティブ層では、健康診断やウォーキング、食事への配慮がいずれも高い水準で見られますが、居宅介護層ではウォーキングが大きく低下しています。一方で、食事への配慮は一定程度残っており、健康管理の中心が運動から食事・医療管理へ移っていることがうかがえます。
健康維持行動の比較
| 項目 | アラ70/アクティブ層 | 居宅介護層 |
|---|---|---|
| 定期的な健康診断 | 60.9% | 27.0% |
| ウォーキング | 56.7% | 15.0% |
| 食事への配慮 | 53.8% | 32.0% |
| 何もしていない | 6.8% | 37.0% |
※対象:アラ70/アクティブ層(N=409)、居宅介護層(N=100)
※形式:MA(複数回答)
※健康維持のために行っていることから、特徴的な項目を抜粋しています。
2.メディア・情報接触
デジタルから遠のく「アナログ回帰」
居宅介護層では、テレビが主要な情報接点となっています。新聞も一定の接触が見られる一方、ネットニュースは現役層と比べて大きく低下しています。デジタルを通じて自ら情報を取りに行くよりも、テレビや新聞など受動的に接触できる媒体が、社会との接点として機能していることが読み取れます。
居宅介護層の主要メディア接触TOP5
| メディア | 全体 | 男性 | 女性 |
|---|---|---|---|
| テレビ(地上波) | 91.0% | 90.0% | 92.0% |
| 新聞(紙版) | 51.0% | 48.0% | 54.0% |
| テレビ(BS・CS放送) | 39.0% | 40.0% | 38.0% |
| 新聞の折り込みチラシ | 30.0% | 24.0% | 36.0% |
| ラジオ | 30.0% | 26.0% | 34.0% |
※対象:居宅介護層(全体:N=100、男性:n=50、女性:n=50)
※形式:MA(複数回答)
※「まったく見ない/利用しない」と回答した人を除く割合です。
3.生活・購買行動
買い物を任せる「家族主導の生活」
食料品・生活必需品の主な購入者を見ると、アラ70/マイペース層では本人が購入している割合が高い一方、居宅介護層では子供が購入している割合が高くなっています。自宅で生活していても、身体的な制約により買い物の実行主体は本人から家族へ移り、生活支援の一部として購買行動が成り立っていることがわかります。
食料・生活必需品の主な購入者比較
| 購入者 | アラ70/マイペース層 | 居宅介護層 |
|---|---|---|
| あなたご自身 | 64.8% | 14.0% |
| 配偶者 | 32.2% | 18.0% |
| お子様 | 1.8% | 42.0% |
| ヘルパー・介護職 | 1.0% | 8.0% |
| その他 | ー | 18.0% |
※対象:アラ70/マイペース層(N=494)、居宅介護層(N=100)
※形式:SA(単一回答)
4.将来不安・終活行動
家族への負担を気にかける「支援前提の将来意識」
居宅介護層では、将来不安や終活行動にも特徴が見られます。アラ70/アクティブ層と比べると、お墓・葬儀の準備や介護・医療の希望整理など、具体的な行動に移っている割合がやや高くなっています。また、家族・親戚に迷惑や負担をかけることへの不安も見られ、自分自身の健康だけでなく、支えてくれる家族との関係が将来意識に反映されている層です。
5指標で見る居宅介護層の生活特性
居宅介護層は、自宅での生活を維持しながらも、購買行動や情報接触、健康管理において本人だけで完結しにくい状態が見られます。生活の中心は自宅にあり、家族や介護職などの支援を受けながら日常が成り立っている点が特徴です。
| 指標 | 傾向 | 傾向 |
|---|---|---|
| 経済的余力 | ★★☆☆☆ | 年金中心で介護費不安が増加 |
| 購買接点 | ★★☆☆☆ | 自力購入が減り代理購入へ移行 |
| 趣味・体験支出 | ★★☆☆☆ | 自宅中心の支出に限定 |
| 将来への準備 | ★★★☆☆ | 医療・介護希望の整理が進行 |
| 社会・トレンド感度 | ★☆☆☆☆ | 能動的な情報接触は困難 |
※各評価は、シニアライフ総研®独自調査の回答結果に基づき、区分ごとの特徴を整理したものです。
※星の数は優劣ではなく、各指標の傾向の強弱を示したものです。
居宅介護層の特徴を読み解く視点
居宅介護層は、同じ65歳以上であっても、アラ70/マイペース層とは、行動範囲、健康維持の方法、メディア接触、購買行動、家族や介護職との関わり方に違いが見られます。
そのため、単に「高齢者」や「介護を受けている人」として一括りにするのではなく、自宅での生活を維持しているのか、買い物や情報接触を誰が支えているのか、本人と家族のどちらに生活上の判断や実行が寄っているのかまで含めて捉えることが重要です。
シニアライフ総研®では、調査データをもとにしたターゲット理解に加え、ブランドの方向性、コミュニケーション設計、メディア・販促接点、クリエイティブやデザインまで含めて、シニアマーケティングを一体で捉えています。
このようなご相談に対応できます
✓居宅介護層の詳細データを確認したい
✓ 自社の商品・サービスが、どのシニア区分と親和性が高いか確認したい
✓ シニア向けブランドの方向性やコミュニケーション設計を整理したい
✓ 媒体選定にとどまらず、クリエイティブやデザインまで含めて相談したい
よくある質問
Q. 居宅介護層とはどのような層ですか?
A. 居宅介護層とは、シニアライフ総研®が独自に分類する6区分のひとつで、65歳以上の健康寿命外にあり、介護や生活支援を受けながら自宅で生活しているシニア層です。
Q. 居宅介護層とアラ70/マイペース層の違いは何ですか?
A. アラ70/マイペース層は、65歳以上の健康寿命内で、自宅や身近な生活圏を中心に自分のペースで生活している層です。一方、居宅介護層は、健康寿命外にあり、介護や生活支援を受けながら自宅で暮らしている点が特徴です。特に、買い物や健康維持、情報接触において、家族や介護職など周囲の支援が入りやすくなります。
Q. 居宅介護層はどのようなメディアに接触していますか?
A. テレビを中心に、新聞やBS・CS放送、折り込みチラシ、ラジオなど、受動的に接触しやすいメディアへの接触が見られます。一方で、ネットニュースやYouTubeなどのデジタルメディアへの接触は、健康寿命内の層と比べて限定的です。
Q. 居宅介護層にはどのような生活行動の特徴がありますか?
A. 身体的な制約により、外出や買い物、運動などの行動範囲は限定されやすくなります。食料品や生活必需品の購入では、本人が自分で行う割合が下がり、子供など家族が担う割合が高くなる傾向があります。
Q. 居宅介護層の詳細データやクロス集計は確認できますか?
A. 設問別の詳細データや、性別・地域別・他区分との比較などのクロス集計については、シニアライフ総研®までお問い合わせください。

あらゆる業種・業態へのルートを有するガーベラ株式会社。それらの各種ルートを活用し、シニア向けの商品、介護関連商品等の販売代行が可能です。病院や介護施設、行政ルート・・・等、新たな販路を開拓されたい企業様に代わって、販売をいたします。商品によって代行可否が異なりますので、まずは一度お問い合わせください。
企画・プランニングから実施に至るまでトータルでコーディネートさせていただきます。
お気軽にお問合せください。
お問い合わせはこちらから

悔いなく人生を締めくくる「選択」の本です。病気―あなたは、家族は、どんな治療を選びますか。予後―その後の暮らしや介護はどうしたいでしょう。旅立ち―どのように迎えたいですか・・・
・著者:国際長寿センター日本(ILCーJapan)
・出版社: 水曜社
・発売日: 2016月7月16日
本書では、旅立ちの事例と専門職や著名人による考え方、知っておきたい情報や用語などを紹介。病気になった後の正確な情報と知識、どのような準備が必要なのかを考えるための高齢化時代に不可欠な一冊です。
 親子共倒れ、人材消失を防ぐ知恵とスキル!!仕事と介護を両立している「働く介護者」の声を集めました。
- 著者:和氣 美枝
- 出版社: 毎日新聞出版
- 発売日: 2016年5月26日

もう「老人」で悩まない。これまで語られてこなかった高齢者の自分・家族・社会へのアイデアとホンネを集めました。
- 著者:Ruth Campbell(ルース・キャンベル)/黒川由紀子/慶成会老年学研究所
- 出版社: 木楽舎
- 発売日: 2016月4月8日
高齢者専門の研究者たちが監修し、延べ28時間にもおよぶ自由なセッションで飛び出した現代の高齢者たちの言葉をまとめた。シニアビジネス担当者にも、介護従事者にも、イラストを交えて楽しく読める一冊。
テレビ(地上波)、新聞、ネットのニュースの順に多い。特にテレビ(地上波)は圧倒的で84%の方が情報収集源に。

テレビは約8割超えの情報収集源として圧倒的なメディア
約84%が情報収集源としており、他メディアと比較して圧倒に多く、2位「新聞」の1.5倍にもなっています。番組ジャンル/番組名では「ニュース」と「NHK」が多く、「NHK」はシニアから圧倒的な支持を受けていると言えます。

テレビ(BS・CS放送)は見る人は見る・見ない人は見ないの二極化
見る人は毎日見るようですが、見ない人は全く見ないという二極化の傾向にあります。男女別に見ると、女性よりも男性の方がよく見ているようです。
よく見られている番組ジャンルの1位「ニュース」、2位「ドラマ」は地上波と変わりませんが、「スポーツ番組」、「旅行番組」が上位にランクインしており、メディアの特性と同じく趣味・嗜好性の高いコンテンツが多い傾向にあります。

ラジオはシニア女性よりもシニア男性が
約35%が「週1回以上」聴取しており、女性よりも男性の方がよく聞いている傾向にあります。
番組ジャンルについては、テレビと同様に「ニュース」が1位で、「音楽・歌謡番組」が2位、「野球」が3位と、テレビでも放送しているコンテンツではありあすが、ラジオの特性を活かした昔からあるコンテンツであると言えます。またラジオでもNHKが人気のようで、上位にランクインしています。

シニア世代の約半数が新聞を読んでいる
約58%が毎日読んでおり、女性よりも男性の方が毎日読む傾向にあります。購読紙は1位「朝日新聞」で、僅差2位が「読売新聞」、次いで「日経新聞」、「中日新聞」、「産経新聞」と続きます。

シニア世代の男性が雑誌メディアに接触
頻度は問わず男性の方が購読傾向にあります。中でも「週刊文春」、「週刊新潮」が圧倒的に多いようです。その他については、幅広く読まれていますが、男性は週刊誌、ビジネス誌、女性は週刊誌、家庭情報誌がよく読まれている傾向にあります。

被介護・看護層を除くシニアの約9割がインターネットを利用
介護・看護を受けている層を除いて、約90%が毎日見ています。ただし、調査方法がインターネットリサーチであり、回答者のWEBリテラシーが平均よりも高いため、実際はもう少し数値が低いと推測されます。
シニア世代の約半数以上が毎日インターネット検索を
約56%が毎日検索しています。男性は約80%が週1回以上検索しており、女性よりも高頻度のようです。
シニア世代に人気な検索サイトはYahoo!JAPAN
介護・看護等を受けている層を除くと、「Yahoo!JAPAN」が約55%と圧倒的に多く、次いで「Google」が約35%。その他のサイトは10%程度ですので、ほぼ2つのサイトで検索しているようです。

シニアライフ総研®では、シニアマーケティングやシニアビジネスにおいて、さまざまなニーズやトレンドを把握するため、幅広いテーマで独自調査を行い調査データを分析しご紹介しています。


生活必需品の購入者は自分自身で
介護・看護等を受けている層を除き、約6割以上が「自分自身」で購入しており、次いで多いのが「配偶者・パートナー」となっています。特に男性は配偶者・パートナーに任せている傾向にあります。その反面、介護・看護等を受けている層は「子供」による購入が最も多くなっており、次いで「配偶者・パートナー」と続きます。介護生活に入ると、身体的制限が大きいため、必然的に生活必需品購入者が極端に変化します。

シニア世代の移動手段は車
全体では1位「自家用車」、2位「徒歩」となっていますが、都市部と非都市部で大きく異なります。都市部は「徒歩」が約55%で1位、次いで「自家用車」約34%、「自転車」約26%と続きますが、非都市部は、1位が「自家用車」約68%、次いで「徒歩」約29%、「自転車」約15%と「自家用車」が圧倒的に多くなっています。
移動時間は都市部・非都市部変わらず平均15分未満以内となっています。
生活必需品の購入頻度は都市部の方が高頻度
約37%が生活必需品を週に2~3回購入しており、都市部の方が高頻度の傾向にあります。都市部は自宅近くに店舗があるため高頻度で購入し、非都市部は店舗が遠いので、まとめ買いをしていると推測されます。

生活必需品の購入場所はスーパーマーケットがダントツ1位
1位は「スーパーマーケット」で約88%となっており、2位「ドラッグストア」、3位「大型ショッピングセンター・モール」、4位 「ホームセンター」と続きます。都市部と非都市部を比較すると、非都市部は車社会であるため、郊外に多く見られるホームセンターの比率が都市部よりも高い傾向にあります。※複数回答

調査概要
- 調査方法:インターネットリサーチ
- 調査地域:全国 (居住エリア分布は下記グラフ参照)
- 調査期間:2015年8月28日~9月1日
- 調査対象:55歳以上の男女
※居宅介護を受けている方・施設介護を受けている方については介護者による代理回答 - 回収サンプル数:1,000サンプル

シニアライフ総研®では、シニアマーケティングやシニアビジネスにおいて、さまざまなニーズやトレンドを把握するため、幅広いテーマで独自調査を行い調査データを分析しご紹介しています。


全体の約78%は毎日インターネットを利用しています。(※回答者のWEBリテラシーが平均よりも高いため、実際はもう少し低いと推測されます。)それに対して、介護・看護等を受けている層の約88%が「めったに利用しない/まったく利用しない」と回答しているため、シニア層の中でのインターネット利用者は平均寿命内の方がほとんどであると言えます。
インターネット通販利用経験・頻度
誰かに頼んでの利用も含めると、全体の約84%が「利用経験あり」と答えています。介護・看護等を受けている層は、約27%が「利用経験あり」で、そのうちの約71%が「家族や知人に頼んでの利用」となっており、自身での購入はほとんどありません。
また、利用経験者の利用頻度については、全体の約55%が「月1回~3回」利用しており、身体的制限が少ないほど利用頻度も高くなっています。介護層は全体と比較して極端に購入頻度が落ちるわけではないため、利用経験者数は低いものの、利用する頻度は変わらないと言えます。
普段使用しているデジタルデバイス
最も使われているのは「PC(パソコン)」約55%で、次いで「ガラケー」約53%、「スマートフォン」約22%の順となっています。若い層でのスマートフォン使用者が急増する中、シニア層は未だガラケー使用者が多いことが分かります。また「タブレット端末(iPadなど)」についても使用率は約13%であるため、シニア世代への普及はまだ遅れていると言えます。

デジタルデバイス/ソフト/SNS等の使用状況
「パソコン」の使用率が圧倒的で全体の約80%が使用しています。
OSでは、「Windows」約35%、「Macintosh」約3%、と圧倒的に「Windows」ユーザーの方が多くなっており、シニア層に支持されているOSと言えます。
また、利用者が少ないスマートフォンについては、「Android」が約11%、「iPhone」が約7%と、「Android」の方が多くなっています。
検索サイトでは「Yahoo!JAPAN」が約38%、「Google」約24%となっており、「Google」よりも「Yahoo!JAPAN」の方がより使用率が高くなっていますが、極端に差が開いているわけではありません。
SNSについては全体的に利用率が低い中、「Facebook」が約13%、「LINE」約10%、「Twitter」約6%の順になっており、「Facebook」の利用率が最も高くなっています。

調査概要
- 調査方法:インターネットリサーチ
- 調査地域:全国 (居住エリア分布は下記グラフ参照)
- 調査期間:2015年8月28日~9月1日
- 調査対象:55歳以上の男女
※居宅介護を受けている方・施設介護を受けている方については介護者による代理回答 - 回収サンプル数:1,000サンプル
シニアライフ総研®では、シニアマーケティングやシニアビジネスにおいて、さまざまなニーズやトレンドを把握するため、幅広いテーマで独自調査を行い調査データを分析しご紹介しています。

普段最もコミュニケーションを取っている相手は「配偶者・パートナー」
普段最もコミュニケーションを取っている相手を尋ねたところ、約50%が「配偶者・パートナー」と最もコミュニケーションを取っており、特に男性が約57%と女性よりも高くなっています。次いで、2位「子供」、3位「友人」と続きます。子供とコミュニケーションが密なのは一緒にいる時間が長いためか、女性が約29%と男性の2倍以上となっています。

コミュニケーションの話題は「生活全般のこと」
1位は「生活全般のこと」、2位は「家族・親戚のこと」、3位は「自分の体調・健康管理に関すること」、という順になっていますが、その他は多方面に渡る話題となっており、これといった偏った傾向は見られません。

シニアのコミュニケーションの手段は圧倒的に「直接会話」
身体的制限が大きくなるほど、電話やメール等何かを媒介とせず、「直接会話」でコミュニケーションを取っており、約93%と圧倒的に多くなるようです。2位は「携帯電話」で会話約13%、3位「Eメール」約10%、4位「家の固定電話」約7%、5位「LINEやFacebook等のアプリ」約4%と続きます。
また、非都市部(東京、千葉、神奈川、埼玉、愛知、大阪以外の都道府県)は、都市部よりも直接以外の他手段を活用している割合が多くなっています。
シニアのコミュニケーションは毎日
施設で介護されている層以外の約8割がほぼ毎日の頻度でコミュニケーションを取っており、非都市部は都市部よりも頻度が高いようです。最もコミュニケーションを取る相手が離れて暮している事もあるためか、週1~2日の頻度が高いのも非都市部の傾向になっています。

シニア世代がコミュニケーションを増やしたい相手は子供
子供とのコミュニケーションを増やしたいと思っている層が多い反面、特に「誰ともコミュニケーションを増やそうとは思わない」人も多く、コミュニケーションに積極的な層と、そうでない層と二極化しているようです。
男女別にみると、男性よりも女性のほうがコミュニケーションに積極的な傾向にあります。また女性に比べて男性の方が配偶者とのコミュニケーションを増やしたいと望む傾向が強くなっています。
調査概要
- 調査方法:インターネットリサーチ
- 調査地域:全国 (居住エリア分布は下記グラフ参照)
- 調査期間:2015年8月28日~9月1日
- 調査対象:55歳以上の男女
※居宅介護を受けている方・施設介護を受けている方については介護者による代理回答 - 回収サンプル数:1,000サンプル
シニアライフ総研®では、シニアマーケティングやシニアビジネスにおいて、さまざまなニーズやトレンドを把握するため、幅広いテーマで独自調査を行い調査データを分析しご紹介しています。
